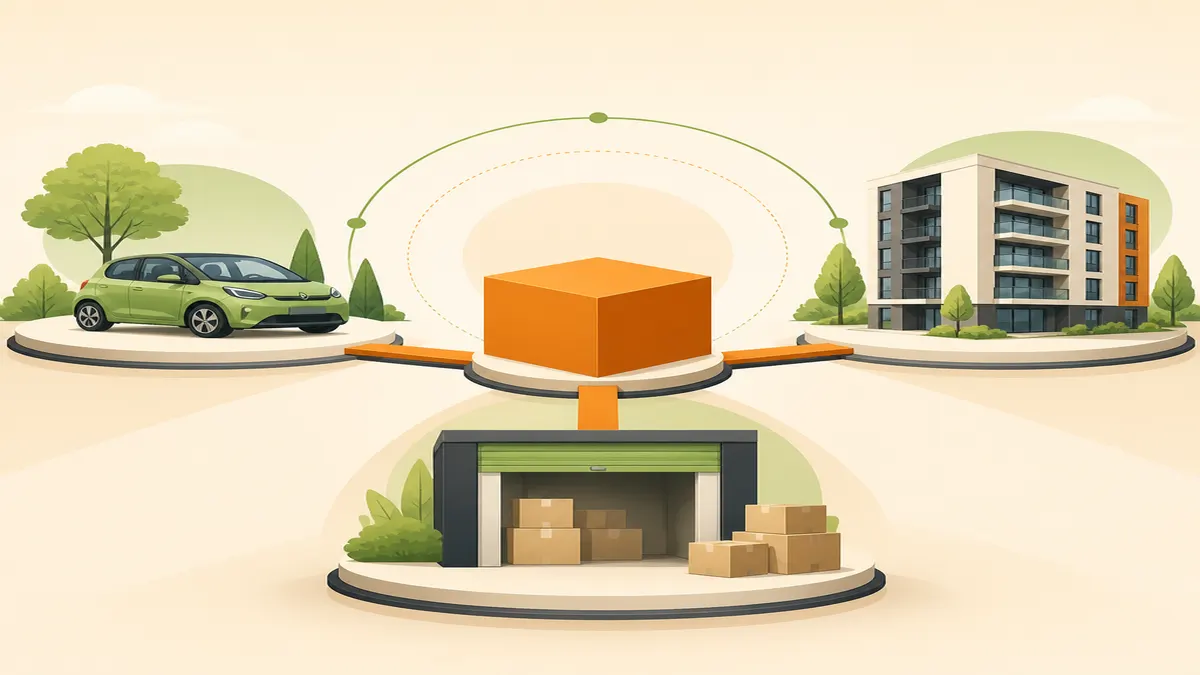
Un opérateur multi-actifs est confronté à une question de structuration que les hôtes ne gérant qu'un seul type d'actif ne connaissent pas : faut-il regrouper chaque type d'actif sous une seule LLC, ou les séparer dans des entités distinctes ? Ce choix affecte différemment votre exposition à la responsabilité, la complexité de votre comptabilité et vos coûts administratifs. Se tromper, dans un sens ou dans l'autre, a des conséquences réelles : soit laisser des actifs plus exposés que nécessaire, soit se noyer sous des entités dont vous n'avez pas encore besoin. Cet article traite spécifiquement de la question de la création d'une LLC pour les entreprises de partage d'actifs destinées aux opérateurs gérant plus d'un type d'actif ou de plateforme.
Cela suppose que vous ayez lu l'article sur la structure de LLC pour les hôtes Turo si vous venez du secteur automobile ; ceci est la version multi-actifs de cette décision. Un point est répété tout au long de l'article car les enjeux sont réels : la structure de l'entité dépend de votre combinaison spécifique d'actifs, de vos revenus, de votre État et de votre tolérance au risque, et doit être décidée avec un avocat d'affaires et un expert-comptable, et non à partir de cet article seul.
Société parapluie unique LLC vs Entités séparées
Le compromis fondamental se situe entre la limitation de la responsabilité et les frais administratifs, et il s'adapte au nombre de types d'actifs distincts (et à la différence de leurs profils de risque) que vous gérez.
Une LLC parapluie unique -- une entité détenant chaque type d'actif -- est plus simple à former et à maintenir. Une seule formation, un seul jeu de déclarations annuelles, une seule comptabilité. Pour les opérateurs ayant des revenus modestes et des actifs présentant des risques similaires, cette simplicité est un véritable avantage, et non une solution de facilité.
Des LLC séparées par catégorie d'actifs limitent la responsabilité au sein de chaque entité, de sorte qu'un incident grave impliquant un type d'actif est structurellement isolé de vos autres actifs. Le coût est réel : chaque entité nécessite sa propre formation, son propre agent enregistré, ses propres déclarations annuelles et sa propre comptabilité rigoureuse.
Aucune des deux options n'est universellement correcte. La bonne réponse dépend de la différence réelle entre les profils de risque de vos types d'actifs et de la charge administrative que vous êtes prêt à supporter pour contenir ce risque.
Comment la responsabilité se transmet réellement dans une structure à entité unique
C'est l'éclairage dont les opérateurs multi-actifs ont spécifiquement besoin, et que le contenu destiné aux hôtes à actif unique n'aborde jamais.
Dans le cadre d'une LLC unique détenant plusieurs types d'actifs, une plainte en responsabilité contre l'entreprise est généralement une plainte contre l'entité, et les actifs de l'entité, dans leur ensemble, sont exposés. En pratique, cela signifie qu'un incident impliquant un type d'actif pourrait théoriquement mettre en péril les autres actifs de l'entité, car ils se trouvent tous dans le même conteneur juridique. Une plainte grave liée à un véhicule Turo, par exemple, est une plainte contre la LLC, la même LLC qui détient également vos propriétés Airbnb, si c'est ainsi que vous l'avez structurée.
Les entités séparées sont spécifiquement conçues pour empêcher cela. Si votre flotte Turo est dans une LLC et vos propriétés Airbnb dans une autre, une plainte contre l'entité détentrice des véhicules n'atteint généralement pas l'entité détentrice de vos propriétés ; elles sont juridiquement distinctes, avec leurs propres actifs et passifs. Cette limitation est la proposition de valeur principale de la séparation des entités : il ne s'agit pas de gérer les entreprises différemment, mais de s'assurer que le pire jour d'une entreprise n'affecte pas les actifs de l'autre.
Cela compte surtout lorsque les types d'actifs présentent des profils de risque significativement différents. Une flotte de véhicules (exposition réelle aux accidents et aux blessures, réclamations plus graves) au sein de la même entité que des espaces de stockage (exposition comparativement moins grave) signifie que les actifs de stockage sont exposés à un risque lié aux véhicules qu'ils n'auraient pas autrement. Ce décalage, où votre type d'actif à plus faible risque hérite de l'exposition de votre type d'actif à plus haut risque, est l'argument principal en faveur de la séparation lorsque les profils de risque divergent réellement.
La différence réelle de coût et de complexité
Chaque entité supplémentaire multiplie des coûts concrets et spécifiques, sur lesquels il vaut mieux être honnête avant de se décider.
Coût de formation. Chaque entité nécessite ses propres frais de formation, qui varient selon l'État. Deux entités signifient payer deux fois ; trois, trois fois.
Agent enregistré. Chaque entité a généralement besoin de son propre agent enregistré, soit vous-même (avec la charge administrative que cela comporte), soit un service payant par entité.
Déclarations et frais annuels. La plupart des États exigent des rapports et des frais annuels ou biennaux par entité. C'est un coût récurrent qui s'échelle linéairement avec le nombre d'entités, et dans les États où les frais sont élevés, cela s'additionne de manière significative.
Complexité comptable. C'est ce que les opérateurs sous-estiment le plus. Chaque entité a besoin de ses propres livres propres et distincts ainsi que de son propre compte bancaire ; la mise en commun de fonds entre les entités compromet la séparation de la responsabilité tout autant qu'au sein d'une entité unique. Gérer des livres séparés pour deux ou trois entités représente un coût de temps réel et continu, et non une tâche de configuration unique. Un logiciel de comptabilité dédié aux entreprises d'accueil devient quasiment essentiel dès lors que vous gérez plus d'une entité, car la séparation manuelle entre plusieurs jeux de livres est là où les erreurs se glissent.
Complexité des déclarations fiscales. Plus d'entités signifie généralement plus de déclarations fiscales et plus de complexité pour votre expert-comptable, ce qui peut entraîner des honoraires comptables plus élevés.
La réalité : deux entités ne représentent pas deux fois la charge administrative d'une seule, mais plus du double, car la séparation elle-même (garder tout réellement distinct) est une discipline continue en soi, pas seulement une duplication de paperasse.
Le juste milieu : la société holding
Pour les opérateurs qui souhaitent une séparation significative de la responsabilité sans gérer plusieurs entités totalement indépendantes, une structure de société holding mérite d'être connue.
Une société holding est une entité mère qui possède des filiales LLC, chacune détenant un type d'actif spécifique ou un groupe d'actifs. Vous formez la société holding, puis formez des filiales LLC en dessous d'elle (votre flotte Turo dans une filiale, vos propriétés Airbnb dans une autre), chacune maintenant sa propre limitation de responsabilité tout en étant détenue centralement par la société mère.
Ce que cela permet : une véritable séparation de la responsabilité entre les types d'actifs (chaque filiale est une entité distincte), tout en centralisant la propriété et certaines fonctions administratives sous la société mère, ce qui peut simplifier certains aspects de la gestion globale et du reporting par rapport à des entités totalement indépendantes et non liées.
Ce que cela n'élimine pas : vous formez et maintenez toujours plusieurs entités ; les filiales ont chacune besoin de leurs propres déclarations, agents et livres. Une société holding réduit certaines frictions administratives (propriété centralisée, reporting de haut niveau potentiellement plus simple) mais ne réduit pas le nombre d'entités ni la discipline fondamentale de séparation comptable que chaque filiale exige.
Cette structure a tendance à être judicieuse pour les opérateurs ayant atteint une certaine échelle, où le bénéfice de responsabilité de la séparation justifie clairement les frais généraux, et où la centralisation de la propriété sous une seule société mère a une valeur administrative réelle. C'est un juste milieu en termes de structure, pas de coût ; discutez avec un avocat d'affaires pour savoir si cela correspond à votre situation spécifique, car les structures de holding comportent leurs propres exigences de formation et de conformité propres à chaque État.
Quand la séparation devient-elle intéressante ?
Il n'y a pas de seuil fixe, mais deux facteurs déclenchent systématiquement la discussion.
Revenus ou valeur des actifs. À mesure que la valeur en jeu augmente, le coût potentiel d'un événement de responsabilité exposant l'ensemble de votre entreprise augmente également. Pour des revenus modestes, les frais administratifs d'entités séparées peuvent dépasser le bénéfice de responsabilité ; avec des revenus et une valeur d'actifs significatifs, le calcul s'inverse, et la limitation des risques vaut le coût supplémentaire.
Profils de risque divergents. C'est plus important que le revenu seul. L'ajout d'un type d'actif au profil de risque fondamentalement différent (des véhicules aux côtés de l'immobilier, par exemple) à une structure existante à entité unique est un moment précis qui mérite une pause. Les véhicules comportent une exposition aux accidents et aux blessures que les actifs de location résidentielle ou de stockage n'atteignent généralement pas en termes de gravité. Héberger les deux sous une même entité signifie que vos actifs à plus faible risque héritent de l'exposition de vos actifs à plus haut risque, ce qui est exactement le scénario que la séparation est conçue pour éviter.
Le déclencheur n'est pas un chiffre précis en dollars, c'est le moment où votre mélange d'actifs inclut quelque chose de significativement plus risqué que le reste, ou lorsque votre exposition totale a suffisamment augmenté pour qu'une plainte grave contre n'importe quelle partie de l'entreprise soit réellement préjudiciable à l'ensemble.
Cadre décisionnel
| Combinaison de types d'actifs | Écart relatif de risque de responsabilité | Structure généralement la plus adaptée |
|---|---|---|
| Airbnb + stockage Neighbor | Faible : exposition de gravité comparativement limitée dans les deux cas | Une entité unique est souvent raisonnable |
| Airbnb + Peerspace | Faible à modéré : exposition similaire liée à l'immobilier | Une entité unique est souvent raisonnable |
| Véhicules Turo + Airbnb/stockage | Élevé : les véhicules présentent une exposition à des sinistres nettement plus graves | Des entités séparées méritent une évaluation sérieuse |
| Plusieurs types d'actifs avec des revenus ou une valeur élevés | Variable, mais les enjeux sont élevés dans tous les cas | Des entités séparées ou une structure de holding méritent d'être évaluées |
Utilisez ce cadre comme point de départ, pas comme une règle. Votre situation particulière, votre État et votre tolérance au risque doivent être examinés avec des professionnels avant de décider.
Premier cas pratique : véhicules Turo et biens Airbnb
Un opérateur exploite à la fois une flotte Turo et des biens Airbnb et étudie la structure à adopter.
Le décalage de risque : les véhicules présentent une exposition à la responsabilité nettement différente et généralement plus grave que les locations résidentielles : les réclamations liées aux accidents et aux blessures tendent à être plus importantes et plus sérieuses que les sinistres immobiliers habituels. Réunir les deux dans une seule LLC expose les biens Airbnb au profil de risque de la flotte, qu'ils ne supporteraient pas autrement.
L'argument pour une entité unique : c'est plus simple, moins cher et moins lourd à gérer. Si la flotte et le portefeuille immobilier sont modestes et si l'opérateur dispose d'une assurance suffisante pour les deux — indispensable quelle que soit la structure, car l'assurance n'est facultative dans aucun cas — le risque d'une entité unique peut être acceptable, en particulier au début.
L'argument pour des entités séparées : à mesure que la flotte et les biens prennent de la valeur, la séparation devient plus pertinente. Une réclamation grave pour accident contre l'entité détenant les véhicules n'atteint pas les actifs de l'entité immobilière si elles sont séparées. Compte tenu de la différence marquée de profil de risque entre véhicules et immobilier, cette combinaison mérite précisément une évaluation sérieuse de la séparation, plutôt qu'un regroupement automatique.
L'analyse : cette combinaison de profils de risque réellement divergents est le cas le plus clair de cet article pour étudier sérieusement des entités séparées. Il faut mettre ce choix en balance avec le véritable coût administratif, avec un avocat d'affaires et un expert-comptable qui évaluent le compromis à partir des revenus réels et de la tolérance au risque de l'opérateur.
Deuxième cas pratique : Airbnb et stockage Neighbor
Un opérateur exploite des biens Airbnb et des espaces de stockage Neighbor et examine la même question.
Le profil de risque : les deux types d'actifs présentent une exposition à des sinistres comparativement moins graves que les véhicules. Les réclamations immobilières et liées au stockage sont bien réelles, mais n'atteignent généralement pas la même gravité que les accidents de véhicules. Le décalage qui motivait la séparation dans le cas précédent est largement absent ici.
L'argument pour une entité unique : pour cette combinaison, une seule LLC dotée d'une assurance adaptée aux deux types d'actifs peut être tout à fait raisonnable, surtout avec des revenus modestes à modérés. La simplicité administrative d'une seule entité est un véritable avantage ; le bénéfice de séparer deux catégories de risque comparable est plus faible que dans le cas véhicules et immobilier.
Quand la séparation peut néanmoins se justifier : lorsque la valeur des actifs est très élevée ou que la tolérance au risque de l'opérateur est faible, indépendamment de l'écart objectif entre les risques, la séparation reste une option. La discussion est toutefois moins urgente que dans le premier cas, car le décalage de risque qui y créait cette urgence n'existe pas ici.
L'analyse : c'est le cas où il faut éviter de compliquer inutilement les choses. Une entité unique correctement assurée suffit souvent pour deux types d'actifs présentant un risque comparable et plus faible. À des niveaux de revenus habituels, le coût administratif de la séparation peut ne pas être justifié par son bénéfice marginal en matière de responsabilité.
Erreurs courantes
Regrouper automatiquement toutes les activités dans une LLC sans évaluer le compromis de responsabilité. C'est l'oubli le plus fréquent, notamment chez les opérateurs qui ont créé leur première entité pour un seul type d'actif, puis y ont ajouté d'autres activités à mesure de leur croissance, sans réexaminer si leur regroupement restait pertinent.
Complexifier la structure avant que l'activité le justifie. C'est l'erreur inverse : constituer plusieurs entités pour une activité modeste aux risques similaires, puis supporter une charge administrative disproportionnée — déclarations, comptabilité, frais — par rapport à la protection réellement obtenue. Tous les opérateurs multi-actifs n'ont pas besoin d'une holding.
Mélanger les fonds des différentes entités. Si vous séparez les entités, c'est la séparation réelle de leurs finances qui rend cette organisation effective. Mélanger les fonds de LLC prétendument distinctes peut compromettre la limitation de responsabilité recherchée. C'est le même problème que le mélange de fonds au sein d'une entité unique, mais aggravé puisqu'il annule la raison même de la séparation.
Considérer la structure juridique comme un substitut à l'assurance. Que vous ayez une seule entité ou plusieurs, une assurance suffisante pour chaque type d'actif reste nécessaire. Un courtier spécialisé dans l'économie du partage et les risques multi-actifs mérite d'être consulté en parallèle de la réflexion sur les entités, pas à sa place : structure et assurance répondent à des problèmes différents et sont toutes deux nécessaires.
Ne pas réexaminer la structure lorsque l'activité évolue. Une organisation pertinente pour un seul type d'actif et des revenus modestes peut ne plus convenir après l'ajout d'un actif au risque différent ou une croissance importante. Réévaluez périodiquement la question au lieu de supposer que la structure d'origine convient toujours.
Quand il n'est pas nécessaire de compliquer les choses
Soyez lucide sur le cas simple : un opérateur aux revenus modestes, répartis entre des types d'actifs aux risques similaires, n'a souvent pas besoin d'une structure élaborée.
Si vos actifs présentent des risques comparables — immobilier et stockage, par exemple, plutôt que véhicules et immobilier — et si vos revenus sont modestes, une seule LLC correctement et suffisamment assurée pour chaque type d'actif peut suffire. Le coût administratif d'entités séparées ou d'une holding n'est pas automatiquement justifié parce que vous exploitez plusieurs catégories d'actifs ; il l'est lorsque l'écart de risque ou les enjeux le réclament réellement.
Résistez à la tentation de surdimensionner votre organisation par anticipation. Partez de ce qui convient à votre situation actuelle, maintenez des assurances à jour et suffisantes quelle que soit la structure, puis réexaminez la question lorsque vos actifs se diversifient vers des risques véritablement différents ou que vos revenus modifient les enjeux. C'est aussi le moment de réfléchir plus largement à la diversification d'un portefeuille dans l'économie du partage et à l'évolution parallèle de sa structure juridique, puis, éventuellement, aux conséquences sur la valorisation de l'entreprise en vue d'une cession. Aucun de ces sujets ne justifie toutefois de compliquer votre structure avant que l'activité actuelle l'exige.
Foire aux questions
Ai-je besoin d'une LLC distincte pour chaque type d'actif exploité ?
Pas automatiquement. Cela dépend de l'écart réel entre les profils de risque. Des actifs aux risques comparables, comme Airbnb et le stockage, fonctionnent souvent bien dans une même entité. Associer un type d'actif nettement plus risqué, comme les véhicules, à des actifs moins risqués mérite en revanche une étude sérieuse de la séparation. Prenez cette décision avec un avocat d'affaires qui évaluera votre combinaison particulière.
Comment une holding fonctionne-t-elle concrètement pour un petit opérateur multi-actifs ?
Vous créez une société mère qui détient des filiales LLC, chacune possédant un type d'actif précis. Chaque filiale conserve sa propre limitation de responsabilité, ses déclarations et sa comptabilité, tandis que la société mère centralise la propriété et peut simplifier certaines tâches administratives globales. C'est une solution intermédiaire en matière d'organisation — séparation réelle et centralisation partielle — mais pas de coût, puisque plusieurs entités restent à maintenir. Elle convient généralement à une activité d'une taille où le bénéfice de protection justifie clairement cette charge.
L'assurance diffère-t-elle selon que les actifs sont réunis dans une entité ou répartis entre plusieurs ?
Les besoins d'assurance découlent des actifs et des activités eux-mêmes, et non principalement de la structure juridique : il faut une couverture suffisante pour les véhicules, les biens immobiliers et les espaces de stockage quelle que soit leur organisation. En revanche, la structure des contrats et la désignation des assurés doivent éventuellement être adaptées à vos entités. Des entités distinctes peuvent nécessiter des contrats ou des avenants propres à chacune. Faites confirmer ce point par un courtier connaissant les activités multi-actifs et multi-entités.
Puis-je passer d'une seule LLC à plusieurs entités plus tard, ou faut-il décider dès le départ ?
Une restructuration ultérieure est généralement possible : vous créez de nouvelles entités et leur transférez des actifs. Elle demande toutefois plus de travail qu'une organisation adaptée dès le départ, et les transferts peuvent avoir des conséquences fiscales et administratives à prévoir avec un expert-comptable. Si vous pensez déjà que vos catégories d'actifs présenteront des risques de plus en plus différents avec la croissance, discutez tôt de la structure cible avec un professionnel, même si vous commencez plus simplement.
Une entité unique rend-elle plus difficile la vente ultérieure d'une partie de l'activité ?
Potentiellement, oui. Si votre flotte Turo et vos biens Airbnb sont dans la même entité, vendre uniquement la flotte impose d'extraire des actifs d'un ensemble commun, plutôt que de transférer une activité autonome bien délimitée. Des entités séparées peuvent faciliter une cession partielle ou la valorisation d'une branche, ce qui mérite d'être envisagé si vous souhaitez conserver cette souplesse.
Combien coûte réellement l'entretien annuel de deux ou trois LLC par rapport à une seule ?
Le montant varie fortement selon l'État. Chaque entité supplémentaire ajoute toutefois son coût d'agent enregistré si vous utilisez un service, ses frais de déclaration annuelle et un temps sensiblement plus important de tenue des comptes et de travail comptable. Deux ou trois entités ne coûtent pas simplement deux ou trois fois plus qu'une seule : le maintien d'une véritable séparation — comptes bancaires et comptabilités distincts — ajoute un coût en temps au-delà des seuls frais de déclaration.
Puis-je décider seul de ma structure multi-actifs, ou ai-je besoin d'un professionnel ?
Faites-vous accompagner. Cet article donne un cadre pour comprendre le compromis, mais la décision dépend des coûts et règles de votre État, de vos revenus et de la valeur réelle de vos actifs, ainsi que de votre tolérance personnelle au risque. Un avocat d'affaires et un expert-comptable peuvent évaluer correctement ces variables pour votre situation. Utilisez cet article pour préparer cette discussion, pas pour la remplacer.
À retenir
Pour un opérateur multi-actifs de l'économie du partage, la création d'une LLC se résume à une question que les hôtes mono-actifs ne rencontrent pas : les profils de risque de vos actifs sont-ils suffisamment différents pour que leur séparation justifie le coût administratif réel ? Des actifs aux risques comparables et aux revenus modestes fonctionnent souvent bien dans une seule entité correctement assurée. Associer à l'immobilier une catégorie nettement plus risquée, comme les véhicules, mérite en revanche une étude sérieuse d'entités séparées ou d'une holding. Quel que soit votre choix, maintenez une véritable séparation si vous créez plusieurs entités, conservez une assurance suffisante dans tous les cas et prenez la décision finale avec un avocat d'affaires et un expert-comptable qui évalueront votre combinaison d'actifs, votre État et vos revenus.